2026年电子商务行业竞争格局分析报告及发展策略报告
报告摘要
本报告基于当前电子商务发展趋势及宏观环境预测,对2026年中国及全球电子商务行业的竞争格局进行前瞻性分析,并提出针对性的发展策略。2026年,技术迭代、消费行为变迁、政策监管深化将成为重塑电商格局的三大核心力量。
第一部分:2026年电子商务行业竞争格局分析
一、 市场集中度与主要玩家
- 综合平台双极格局强化:阿里巴巴、京东、拼多多三强格局或演变,但综合平台仍占据主导。阿里巴巴依托云计算和数字生态,京东深耕供应链与物流,拼多多则通过农业科技与低价策略维持用户基础。
- 短视频与直播电商成为标配:抖音、快手电商将在2026年完成从“新势力”到“主流玩家”的转变,占据整体电商GMV的25%-30%。内容与交易的融合不再是差异化优势,而是生存底线。
- 垂类与新兴平台崛起:小红书(生活方式)、得物(潮流)、盒马(即时零售)等将在特定圈层和地域形成垄断优势,通过个性化服务抵御大平台挤压。
二、 关键竞争要素演变
- AI驱动的效率竞争:2026年,生成式AI将全面渗透选品、客服、素材生成、供应链预测等环节。竞争核心将从“有没有AI”转向“AI应用深度带来的边际成本优势”。
- 即配网络成为基础设施:即时零售(30分钟达)市场预计达万亿规模。美团、饿了么、京东到家构建的前置仓+即时配送网络将决定生鲜、快消、医药类的市场格局。
- 海外市场成为新博弈场:TEMU、SHEIN、TikTok Shop在海外市场的竞争加剧,面临本地化合规与地缘政治风险。2026年将是决定谁能站稳全球市场的重要节点。
- 私域与全域经营:微信小程序、企业微信构成的私域生态与公域引流形成闭环。商家更加注重会员全生命周期价值(LTV),而非单次GMV。
三、 宏观环境影响因素
- 监管常态化:反垄断、数据安全法、算法推荐监管将延续,平台需在合规框架内创新。
- 消费理性化:后疫情时代,消费者更注重性价比与可持续性,高价低质打法失效。
- 技术基建升级:6G预商用、智能物联网终端普及将实现“无处不在的购物”。
第二部分:发展策略建议
一、 针对电商平台企业的策略
- AI原生战略:将AI作为组织核心能力,实现需求预测精确度超90%、客服自动化率超70%。
- 供应链韧性建设:布局多节点仓储与分布式产能,增强抗风险能力。重点投入冷链、医药等专业物流。
- 内容化与社交化转型:投资短视频、直播、图文种草,建设红人(KOL/KOC)孵化体系,形成“内容-交易-复购”飞轮。
- 全球化深耕:针对不同区域市场采取差异化策略(例如北美重品牌、东南亚重社交),同时搭建本地化合规团队。
二、 针对中小商家的策略
- 全渠道运营:进驻综合平台+短视频平台+私域,但精简SKU,聚焦爆款。
- 善用AI工具降本:采用低代码AI客服、智能视频剪辑、销售预测SaaS等,降低运营成本。
- 打造细分品类品牌:避免价格战,在利基市场(宠物、户外、非遗)建立差异化价值。
三、 投资与政策风向
- 政策端:预计将继续鼓励跨境电商、农村电商、绿色电商,出台数据流通与AI应用指导规则。
- 投资端:资本将聚焦AI在电商中的应用、即时零售基建、跨境电商合规服务、ESG导向的电商项目。
第三部分:风险预警
- 内卷加剧导致利润率持续下滑;
- 海外贸易壁垒与政策不确定性;
- 技术投入高 tetapi 回报周期长带来现金流压力;
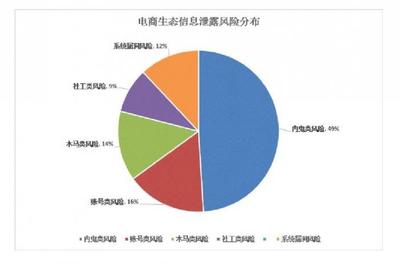
- 数据与隐私安全事件可能引发重大危机。
结论
2026年的电子商务行业将进入“智能竞争、全覆盖、全球化”的新阶段。参与者需在技术、供应链、内容和合规上建立系统化能力。对平台而言,生态构建和AI内化决定护城河;对商家而言,聚焦细分、善用工具、拥抱全渠道是生存之道。主动求变者将成为下一轮周期的赢家。
如若转载,请注明出处:http://www.haiyachuan.com/product/48.html
更新时间:2026-11-21 20:57:50